Fundamentação Legal
As Constituições: Federal e Estadual estabelecem que as entidades Públicas devem possuir unidade interna com a finalidade de exercer atividades de fiscalização nas áreas contábil, financeira, orçamentária, operacional e patrimonial.
A Lei Complementar n0 101, de 04/05/2000, estabelece no § 10 do art. 10 o que segue:
“§ 1º A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.”
A Lei complementar nº 113, de 15/12/2005, do Tribunal de Contas do Estado do Paraná estabelece em seus Art. 40 e 50 que todas as entidades jurisdicionadas deverão obrigatoriamente instituir sistema de controle interno para:
- verificar a legalidade e avaliar os resultados quanto à eficácia e eficiência das gestões orçamentária, financeira e patrimonial, bem como, da aplicação de recursos públicos por entidades de direito privado [Art. 40 Inciso II].
- organizar e executar programação de auditorias contábil, financeira, orçamentária, operacional e patrimonial nas unidades administrativas sob seu controle, enviando ao Tribunal os respectivos relatórios [Art. 50 inciso I].
- realizar auditorias nas contas dos responsáveis sob seu controle, emitindo relatório, certificado de auditoria e parecer [Art. 50 inciso II].
- alertar formalmente a autoridade administrativa competente para que instaure tomada de contas especial sempre que tomar conhecimento de qualquer das ocorrências referidas que autorizem este procedimento [Art. 50 inciso III].
As Auditorias possuirão naturezas:
- Preventivas (buscam evitar que fatos indesejáveis ocorram);
- Detectoras (para detectar e corrigir fatos indesejáveis já ocorridos);
- Diretivas (para provocar ou encorajar a ocorrência de um fato desejável).
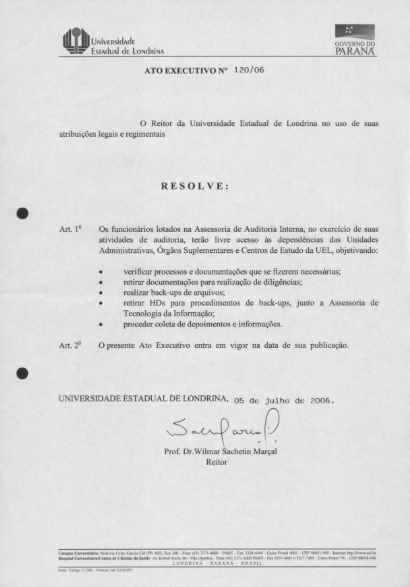
Os Auditores no exercício de suas funções possuem livre acesso a informações e documentações das unidades auditadas, conforme determina Ato Executivo nº 120/2006.